Domain 2nf.de kaufen?
Wir ziehen mit dem Projekt
2nf.de um.
Sind Sie am Kauf der Domain
2nf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 2nf.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **

Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
ABB ITS-DR-MYSQL Driver, MySQL Datenbank2CQG150503S4061 ITS-DR-MYSQL Der Treiber ITS-DR-MYSQL wird für die Einbindung von MySQL Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-ORCL Driver, Oracle 11G Datenbank2CQG150505S4061 ITS-DR-ORCL Der Treiber ITS-DR-ORCL wird für die Einbindung von Oracle 11G Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
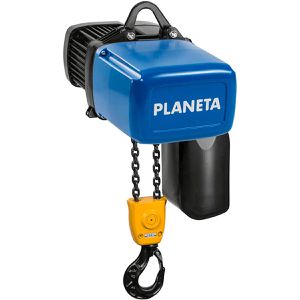
Planeta Kettenzug PEH 250/2NF, Elektrokettenzug, 500kg Tragkraft, elektrisch, zweisträngig, Hubhöhe 3mElektrokettenzug mit 500 kg Tragkraft mit 2 Kettensträngen Mit 3 m Hubhöhe und zwei Hubgeschwindigkeiten von 1 und 4 m/min Zeichnet sich durch seinen kompakten, modularen Aufbau aus Motor und Getriebe können durch Verwendung von Polygonverbindungen ohne Spezialwerkzeug im Stör- oder Reparaturfall mühelos getauscht werden Einbindung in bauseitigen Fahrwerke oder Krananlagen ist ohne Einsatz von Spezialteilen möglich Ideal für das sichere und effiziente Befördern leichter bis schwerer Lasten in Werkstätten, Lagern oder auf Baustellen Dank der 360° drehbaren Lasthaken und der verschleißarmen DC-Federdruckbremse bietet der Lastenzug maximale Flexibilität und Betriebssicherheit Mangan-phosphatierte (chemische Beschichtung) Profilstahlkette für deren erhöhte Lebensdauer Ergonomischer Steuerschalter mit Not-Aus Getriebeendschalter mit hoher Anfahrgenauigkeit der höchsten und tiefsten Hakenstellung Hohe Laufruhe durch 3-stufiges Getriebe mit Schrägverzahnung MIt Trockenlaufende Rutschkupplung und Getriebe mit Dauerschmierung Schutzart IP65: geeignet für den Außeneinsatz Gehäuse aus Aluminium und pulverbeschichtetem Stahl Minimal 1.600 Betriebsstunden bei 40 % Einschaltdauer, 240 Schaltungen/h (FEM 2m, ISO M5) Betriebsspannung 3-Ph / 400Volt / 50Hz Mit 5 m CEE-Stecker und Kettenspeicher Lastkette nach DIN EN 818-7 T Einsatzbereich von -15 °C bis +50 °C Maße (BxHxT): 24,6 x 44,4 x 46,2 cm, 25 kg Merkmale: max. Tragkraft: 500 kg max. Hubhöhe: 3 m Ausführung: Elektrokettenzug Antrieb: elektrisch Material Gehäuse: Stahl weitere Produktinformationen: Lieferung direkt ab Werk!3198,11 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
ABB ITS-DR-CSV Driver, CSV Datenbank2CQG150502S4061 ITS-DR-CSV Der Treiber ITS-DR-CSV wird für die Einbindung von CSV Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-MYSQL Driver, MySQL Datenbank2CQG150503S4061 ITS-DR-MYSQL Der Treiber ITS-DR-MYSQL wird für die Einbindung von MySQL Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
ABB ITS-DR-ORCL Driver, Oracle 11G Datenbank2CQG150505S4061 ITS-DR-ORCL Der Treiber ITS-DR-ORCL wird für die Einbindung von Oracle 11G Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
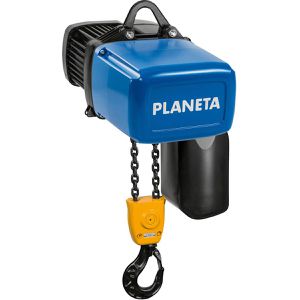
Planeta Kettenzug PEH 250/2NF, Elektrokettenzug, 500kg Tragkraft, elektrisch, zweisträngig, Hubhöhe 3mElektrokettenzug mit 500 kg Tragkraft mit 2 Kettensträngen Mit 3 m Hubhöhe und zwei Hubgeschwindigkeiten von 1 und 4 m/min Zeichnet sich durch seinen kompakten, modularen Aufbau aus Motor und Getriebe können durch Verwendung von Polygonverbindungen ohne Spezialwerkzeug im Stör- oder Reparaturfall mühelos getauscht werden Einbindung in bauseitigen Fahrwerke oder Krananlagen ist ohne Einsatz von Spezialteilen möglich Ideal für das sichere und effiziente Befördern leichter bis schwerer Lasten in Werkstätten, Lagern oder auf Baustellen Dank der 360° drehbaren Lasthaken und der verschleißarmen DC-Federdruckbremse bietet der Lastenzug maximale Flexibilität und Betriebssicherheit Mangan-phosphatierte (chemische Beschichtung) Profilstahlkette für deren erhöhte Lebensdauer Ergonomischer Steuerschalter mit Not-Aus Getriebeendschalter mit hoher Anfahrgenauigkeit der höchsten und tiefsten Hakenstellung Hohe Laufruhe durch 3-stufiges Getriebe mit Schrägverzahnung MIt Trockenlaufende Rutschkupplung und Getriebe mit Dauerschmierung Schutzart IP65: geeignet für den Außeneinsatz Gehäuse aus Aluminium und pulverbeschichtetem Stahl Minimal 1.600 Betriebsstunden bei 40 % Einschaltdauer, 240 Schaltungen/h (FEM 2m, ISO M5) Betriebsspannung 3-Ph / 400Volt / 50Hz Mit 5 m CEE-Stecker und Kettenspeicher Lastkette nach DIN EN 818-7 T Einsatzbereich von -15 °C bis +50 °C Maße (BxHxT): 24,6 x 44,4 x 46,2 cm, 25 kg Merkmale: max. Tragkraft: 500 kg max. Hubhöhe: 3 m Ausführung: Elektrokettenzug Antrieb: elektrisch Material Gehäuse: Stahl weitere Produktinformationen: Lieferung direkt ab Werk!3198,11 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
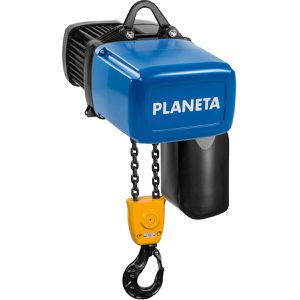
Planeta Kettenzug PEH 500/2NF, Elektrokettenzug, 1000kg Tragkraft, elektrisch, zweisträngig, Hubhöhe 3mElektrokettenzug mit 1000 kg Tragkraft mit zwei Kettensträngen Mit 3 m Hubhöhe und zwei Hubgeschwindigkeiten von 1 und 4 m/min Zeichnet sich durch seinen kompakten, modularen Aufbau aus Motor und Getriebe können durch Verwendung von Polygonverbindungen ohne Spezialwerkzeug im Stör- oder Reparaturfall mühelos getauscht werden Einbindung in bauseitigen Fahrwerke oder Krananlagen ist ohne Einsatz von Spezialteilen möglich Ideal für das sichere und effiziente Befördern leichter bis schwerer Lasten in Werkstätten, Lagern oder auf Baustellen Dank der 360° drehbaren Lasthaken und der verschleißarmen DC-Federdruckbremse bietet der Lastenzug maximale Flexibilität und Betriebssicherheit Mangan-phosphatierte (chemische Beschichtung) Profilstahlkette für deren erhöhte Lebensdauer Ergonomischer Steuerschalter mit Not-Aus Getriebeendschalter mit hoher Anfahrgenauigkeit der höchsten und tiefsten Hakenstellung Hohe Laufruhe durch 3-stufiges Getriebe mit Schrägverzahnung MIt Trockenlaufende Rutschkupplung und Getriebe mit Dauerschmierung Schutzart IP65: geeignet für den Außeneinsatz Gehäuse aus Aluminium und pulverbeschichtetem Stahl Minimal 1.600 Betriebsstunden bei 40 % Einschaltdauer, 240 Schaltungen/h (FEM 2m, ISO M5) Betriebsspannung 3-Ph / 400Volt / 50Hz Mit 5 m CEE-Stecker und Kettenspeicher Lastkette nach DIN EN 818-7 T Einsatzbereich von -15 °C bis +50 °C Maße (BxHxT): 29,6 x 44,4 x 46,2 cm, 28 kg Merkmale: max. Tragkraft: 1000 kg max. Hubhöhe: 3 m Ausführung: Elektrokettenzug Antrieb: elektrisch Material Gehäuse: Stahl weitere Produktinformationen: Lieferung direkt ab Werk!3644,36 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Planeta Kettenzug PEH 1000/2NF, Elektrokettenzug, 2000kg Tragkraft, elektrisch, zweisträngig, Hubhöhe 3mElektrokettenzug mit 2000 kg Tragkraft mit zwei Kettensträngen Mit 3 m Hubhöhe und zwei Hubgeschwindigkeiten von 1 und 4 m/min Zeichnet sich durch seinen kompakten, modularen Aufbau aus Motor und Getriebe können durch Verwendung von Polygonverbindungen ohne Spezialwerkzeug im Stör- oder Reparaturfall mühelos getauscht werden Einbindung in bauseitigen Fahrwerke oder Krananlagen ist ohne Einsatz von Spezialteilen möglich Ideal für das sichere und effiziente Befördern leichter bis schwerer Lasten in Werkstätten, Lagern oder auf Baustellen Dank der 360° drehbaren Lasthaken und der verschleißarmen DC-Federdruckbremse bietet der Lastenzug maximale Flexibilität und Betriebssicherheit Mangan-phosphatierte (chemische Beschichtung) Profilstahlkette für deren erhöhte Lebensdauer Ergonomischer Steuerschalter mit Not-Aus Getriebeendschalter mit hoher Anfahrgenauigkeit der höchsten und tiefsten Hakenstellung Hohe Laufruhe durch 3-stufiges Getriebe mit Schrägverzahnung MIt Trockenlaufende Rutschkupplung und Getriebe mit Dauerschmierung Schutzart IP65 geeignet für den Außeneinsatz Gehäuse aus Aluminium und pulverbeschichtetem Stahl Minimal 1.600 Betriebsstunden bei 40 % Einschaltdauer, 240 Schaltungen/h (FEM 2m, ISO M5) Betriebsspannung 3-Ph / 400Volt / 50Hz Mit 5 m CEE-Stecker und Kettenspeicher Lastkette nach DIN EN 818-7 T Einsatzbereich von -15 °C bis +50 °C Maße (BxHxT): 54,8 x 59,8 x 38,5 cm, 70 kg Merkmale: max. Tragkraft: 2000 kg max. Hubhöhe: 3 m Ausführung: Elektrokettenzug Antrieb: elektrisch Material Gehäuse: Stahl weitere Produktinformationen: Lieferung direkt ab Werk! ACHTUNG: Speditionsversand!4685,61 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.