Domain 2nf.de kaufen?
Wir ziehen mit dem Projekt
2nf.de um.
Sind Sie am Kauf der Domain
2nf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 2nf.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
ABB ITS-DR-MYSQL Driver, MySQL Datenbank2CQG150503S4061 ITS-DR-MYSQL Der Treiber ITS-DR-MYSQL wird für die Einbindung von MySQL Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-ORCL Driver, Oracle 11G Datenbank2CQG150505S4061 ITS-DR-ORCL Der Treiber ITS-DR-ORCL wird für die Einbindung von Oracle 11G Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
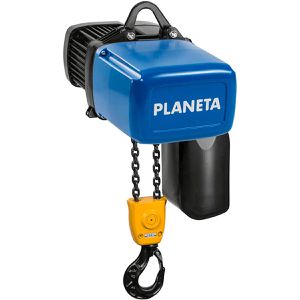
Planeta Kettenzug PEH 250/2NF, Elektrokettenzug, 500kg Tragkraft, elektrisch, zweisträngig, Hubhöhe 3mElektrokettenzug mit 500 kg Tragkraft mit 2 Kettensträngen Mit 3 m Hubhöhe und zwei Hubgeschwindigkeiten von 1 und 4 m/min Zeichnet sich durch seinen kompakten, modularen Aufbau aus Motor und Getriebe können durch Verwendung von Polygonverbindungen ohne Spezialwerkzeug im Stör- oder Reparaturfall mühelos getauscht werden Einbindung in bauseitigen Fahrwerke oder Krananlagen ist ohne Einsatz von Spezialteilen möglich Ideal für das sichere und effiziente Befördern leichter bis schwerer Lasten in Werkstätten, Lagern oder auf Baustellen Dank der 360° drehbaren Lasthaken und der verschleißarmen DC-Federdruckbremse bietet der Lastenzug maximale Flexibilität und Betriebssicherheit Mangan-phosphatierte (chemische Beschichtung) Profilstahlkette für deren erhöhte Lebensdauer Ergonomischer Steuerschalter mit Not-Aus Getriebeendschalter mit hoher Anfahrgenauigkeit der höchsten und tiefsten Hakenstellung Hohe Laufruhe durch 3-stufiges Getriebe mit Schrägverzahnung MIt Trockenlaufende Rutschkupplung und Getriebe mit Dauerschmierung Schutzart IP65: geeignet für den Außeneinsatz Gehäuse aus Aluminium und pulverbeschichtetem Stahl Minimal 1.600 Betriebsstunden bei 40 % Einschaltdauer, 240 Schaltungen/h (FEM 2m, ISO M5) Betriebsspannung 3-Ph / 400Volt / 50Hz Mit 5 m CEE-Stecker und Kettenspeicher Lastkette nach DIN EN 818-7 T Einsatzbereich von -15 °C bis +50 °C Maße (BxHxT): 24,6 x 44,4 x 46,2 cm, 25 kg Merkmale: max. Tragkraft: 500 kg max. Hubhöhe: 3 m Ausführung: Elektrokettenzug Antrieb: elektrisch Material Gehäuse: Stahl weitere Produktinformationen: Lieferung direkt ab Werk!3198,11 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
ABB ITS-DR-CSV Driver, CSV Datenbank2CQG150502S4061 ITS-DR-CSV Der Treiber ITS-DR-CSV wird für die Einbindung von CSV Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB ITS-DR-MYSQL Driver, MySQL Datenbank2CQG150503S4061 ITS-DR-MYSQL Der Treiber ITS-DR-MYSQL wird für die Einbindung von MySQL Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
ABB ITS-DR-ORCL Driver, Oracle 11G Datenbank2CQG150505S4061 ITS-DR-ORCL Der Treiber ITS-DR-ORCL wird für die Einbindung von Oracle 11G Datenbanken benutzt. Dieser Treiber benötigt als Voraussetzung mindestens eine Grundvariante vom Integra Supervisor (IST-XXX-SUP).1491,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
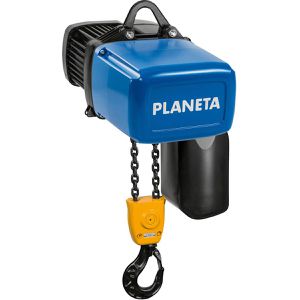
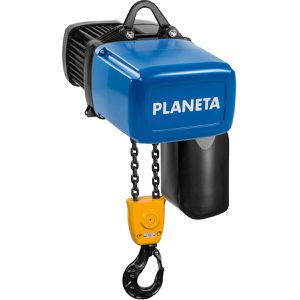
Planeta Kettenzug PEH 250/2NF, Elektrokettenzug, 500kg Tragkraft, elektrisch, zweisträngig, Hubhöhe 3mElektrokettenzug mit 500 kg Tragkraft mit 2 Kettensträngen Mit 3 m Hubhöhe und zwei Hubgeschwindigkeiten von 1 und 4 m/min Zeichnet sich durch seinen kompakten, modularen Aufbau aus Motor und Getriebe können durch Verwendung von Polygonverbindungen ohne Spezialwerkzeug im Stör- oder Reparaturfall mühelos getauscht werden Einbindung in bauseitigen Fahrwerke oder Krananlagen ist ohne Einsatz von Spezialteilen möglich Ideal für das sichere und effiziente Befördern leichter bis schwerer Lasten in Werkstätten, Lagern oder auf Baustellen Dank der 360° drehbaren Lasthaken und der verschleißarmen DC-Federdruckbremse bietet der Lastenzug maximale Flexibilität und Betriebssicherheit Mangan-phosphatierte (chemische Beschichtung) Profilstahlkette für deren erhöhte Lebensdauer Ergonomischer Steuerschalter mit Not-Aus Getriebeendschalter mit hoher Anfahrgenauigkeit der höchsten und tiefsten Hakenstellung Hohe Laufruhe durch 3-stufiges Getriebe mit Schrägverzahnung MIt Trockenlaufende Rutschkupplung und Getriebe mit Dauerschmierung Schutzart IP65: geeignet für den Außeneinsatz Gehäuse aus Aluminium und pulverbeschichtetem Stahl Minimal 1.600 Betriebsstunden bei 40 % Einschaltdauer, 240 Schaltungen/h (FEM 2m, ISO M5) Betriebsspannung 3-Ph / 400Volt / 50Hz Mit 5 m CEE-Stecker und Kettenspeicher Lastkette nach DIN EN 818-7 T Einsatzbereich von -15 °C bis +50 °C Maße (BxHxT): 24,6 x 44,4 x 46,2 cm, 25 kg Merkmale: max. Tragkraft: 500 kg max. Hubhöhe: 3 m Ausführung: Elektrokettenzug Antrieb: elektrisch Material Gehäuse: Stahl weitere Produktinformationen: Lieferung direkt ab Werk!3198,11 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Planeta Kettenzug PEH 500/2NF, Elektrokettenzug, 1000kg Tragkraft, elektrisch, zweisträngig, Hubhöhe 3mElektrokettenzug mit 1000 kg Tragkraft mit zwei Kettensträngen Mit 3 m Hubhöhe und zwei Hubgeschwindigkeiten von 1 und 4 m/min Zeichnet sich durch seinen kompakten, modularen Aufbau aus Motor und Getriebe können durch Verwendung von Polygonverbindungen ohne Spezialwerkzeug im Stör- oder Reparaturfall mühelos getauscht werden Einbindung in bauseitigen Fahrwerke oder Krananlagen ist ohne Einsatz von Spezialteilen möglich Ideal für das sichere und effiziente Befördern leichter bis schwerer Lasten in Werkstätten, Lagern oder auf Baustellen Dank der 360° drehbaren Lasthaken und der verschleißarmen DC-Federdruckbremse bietet der Lastenzug maximale Flexibilität und Betriebssicherheit Mangan-phosphatierte (chemische Beschichtung) Profilstahlkette für deren erhöhte Lebensdauer Ergonomischer Steuerschalter mit Not-Aus Getriebeendschalter mit hoher Anfahrgenauigkeit der höchsten und tiefsten Hakenstellung Hohe Laufruhe durch 3-stufiges Getriebe mit Schrägverzahnung MIt Trockenlaufende Rutschkupplung und Getriebe mit Dauerschmierung Schutzart IP65: geeignet für den Außeneinsatz Gehäuse aus Aluminium und pulverbeschichtetem Stahl Minimal 1.600 Betriebsstunden bei 40 % Einschaltdauer, 240 Schaltungen/h (FEM 2m, ISO M5) Betriebsspannung 3-Ph / 400Volt / 50Hz Mit 5 m CEE-Stecker und Kettenspeicher Lastkette nach DIN EN 818-7 T Einsatzbereich von -15 °C bis +50 °C Maße (BxHxT): 29,6 x 44,4 x 46,2 cm, 28 kg Merkmale: max. Tragkraft: 1000 kg max. Hubhöhe: 3 m Ausführung: Elektrokettenzug Antrieb: elektrisch Material Gehäuse: Stahl weitere Produktinformationen: Lieferung direkt ab Werk!3644,36 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Planeta Kettenzug PEH 1000/2NF, Elektrokettenzug, 2000kg Tragkraft, elektrisch, zweisträngig, Hubhöhe 3mElektrokettenzug mit 2000 kg Tragkraft mit zwei Kettensträngen Mit 3 m Hubhöhe und zwei Hubgeschwindigkeiten von 1 und 4 m/min Zeichnet sich durch seinen kompakten, modularen Aufbau aus Motor und Getriebe können durch Verwendung von Polygonverbindungen ohne Spezialwerkzeug im Stör- oder Reparaturfall mühelos getauscht werden Einbindung in bauseitigen Fahrwerke oder Krananlagen ist ohne Einsatz von Spezialteilen möglich Ideal für das sichere und effiziente Befördern leichter bis schwerer Lasten in Werkstätten, Lagern oder auf Baustellen Dank der 360° drehbaren Lasthaken und der verschleißarmen DC-Federdruckbremse bietet der Lastenzug maximale Flexibilität und Betriebssicherheit Mangan-phosphatierte (chemische Beschichtung) Profilstahlkette für deren erhöhte Lebensdauer Ergonomischer Steuerschalter mit Not-Aus Getriebeendschalter mit hoher Anfahrgenauigkeit der höchsten und tiefsten Hakenstellung Hohe Laufruhe durch 3-stufiges Getriebe mit Schrägverzahnung MIt Trockenlaufende Rutschkupplung und Getriebe mit Dauerschmierung Schutzart IP65 geeignet für den Außeneinsatz Gehäuse aus Aluminium und pulverbeschichtetem Stahl Minimal 1.600 Betriebsstunden bei 40 % Einschaltdauer, 240 Schaltungen/h (FEM 2m, ISO M5) Betriebsspannung 3-Ph / 400Volt / 50Hz Mit 5 m CEE-Stecker und Kettenspeicher Lastkette nach DIN EN 818-7 T Einsatzbereich von -15 °C bis +50 °C Maße (BxHxT): 54,8 x 59,8 x 38,5 cm, 70 kg Merkmale: max. Tragkraft: 2000 kg max. Hubhöhe: 3 m Ausführung: Elektrokettenzug Antrieb: elektrisch Material Gehäuse: Stahl weitere Produktinformationen: Lieferung direkt ab Werk! ACHTUNG: Speditionsversand!4685,61 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.